Wie Sie mit dem Praxisgewinn Ihr Privatvermögen aufbauen

Denn die Ursachen hierfür liegen häufig nicht in einer unzureichenden Rentabilität der Praxis, sondern vielmehr in einer fehlenden Strukturierung der finanziellen Abläufe. Während Qualitätsmanagement, Hygienekonzepte oder Personalprozesse in den meisten Praxen klar definierten Regeln folgen, werden private Finanzentscheidungen oftmals situativ und ohne übergeordnetes System getroffen.
Dabei verdient die finanzielle Organisation des Praxisinhabers mindestens die gleiche Aufmerksamkeit wie die wirtschaftliche Steuerung der Praxis selbst. Denn die Frage, ob eine Praxis erfolgreich arbeitet, beantwortet die betriebswirtschaftliche Auswertung. Die Frage, ob dieser Erfolg langfristig zu finanzieller Stabilität, Planungssicherheit und Vermögensaufbau führt, entscheidet sich hingegen auf einer anderen Ebene. Genau hier setzt das Konzept der Finanzhygiene an.
In früheren Ausgaben haben wir dargestellt, wie die betriebswirtschaftliche Auswertung als Instrument zur Steuerung der Praxis genutzt werden kann. Die BWA beantwortet jedoch lediglich die Frage, welcher Gewinn innerhalb eines bestimmten Zeitraums erwirtschaftet wurde. Sie trifft keine Aussage darüber, wie mit diesem Gewinn anschließend umgegangen wird. Gerade hier bestehen aber erhebliche Unterschiede.
Nicht selten finden sich Praxen mit nahezu identischen Umsätzen und Gewinnen, deren Inhaber sich dennoch in einer völlig anderen Vermögenssituation befinden. Während der eine Praxisinhaber über ausreichende Liquiditätsreserven, eine strukturierte Altersvorsorge und einen kontinuierlichen Vermögensaufbau verfügt, kämpft der andere trotz vergleichbarer Ertragskraft regelmäßig mit finanziellen Engpässen. Der Unterschied liegt häufig nicht in der Höhe des Einkommens, sondern in der Qualität der finanziellen Organisation.
Finanzielle Abläufe brauchen klare Strukturen
Viele Praxisinhaber steuern ihre privaten Finanzen noch immer über den aktuellen Kontostand. Solange ausreichend Liquidität vorhanden ist, werden Ausgaben getätigt, Investitionen vorgenommen oder private Entnahmen erhöht. Dieses Vorgehen funktioniert in wirtschaftlich guten Jahren oft problemlos, führt aber spätestens bei größeren Investitionen, unerwarteten Steuerzahlungen oder anderen Belastungen zu Unsicherheiten.
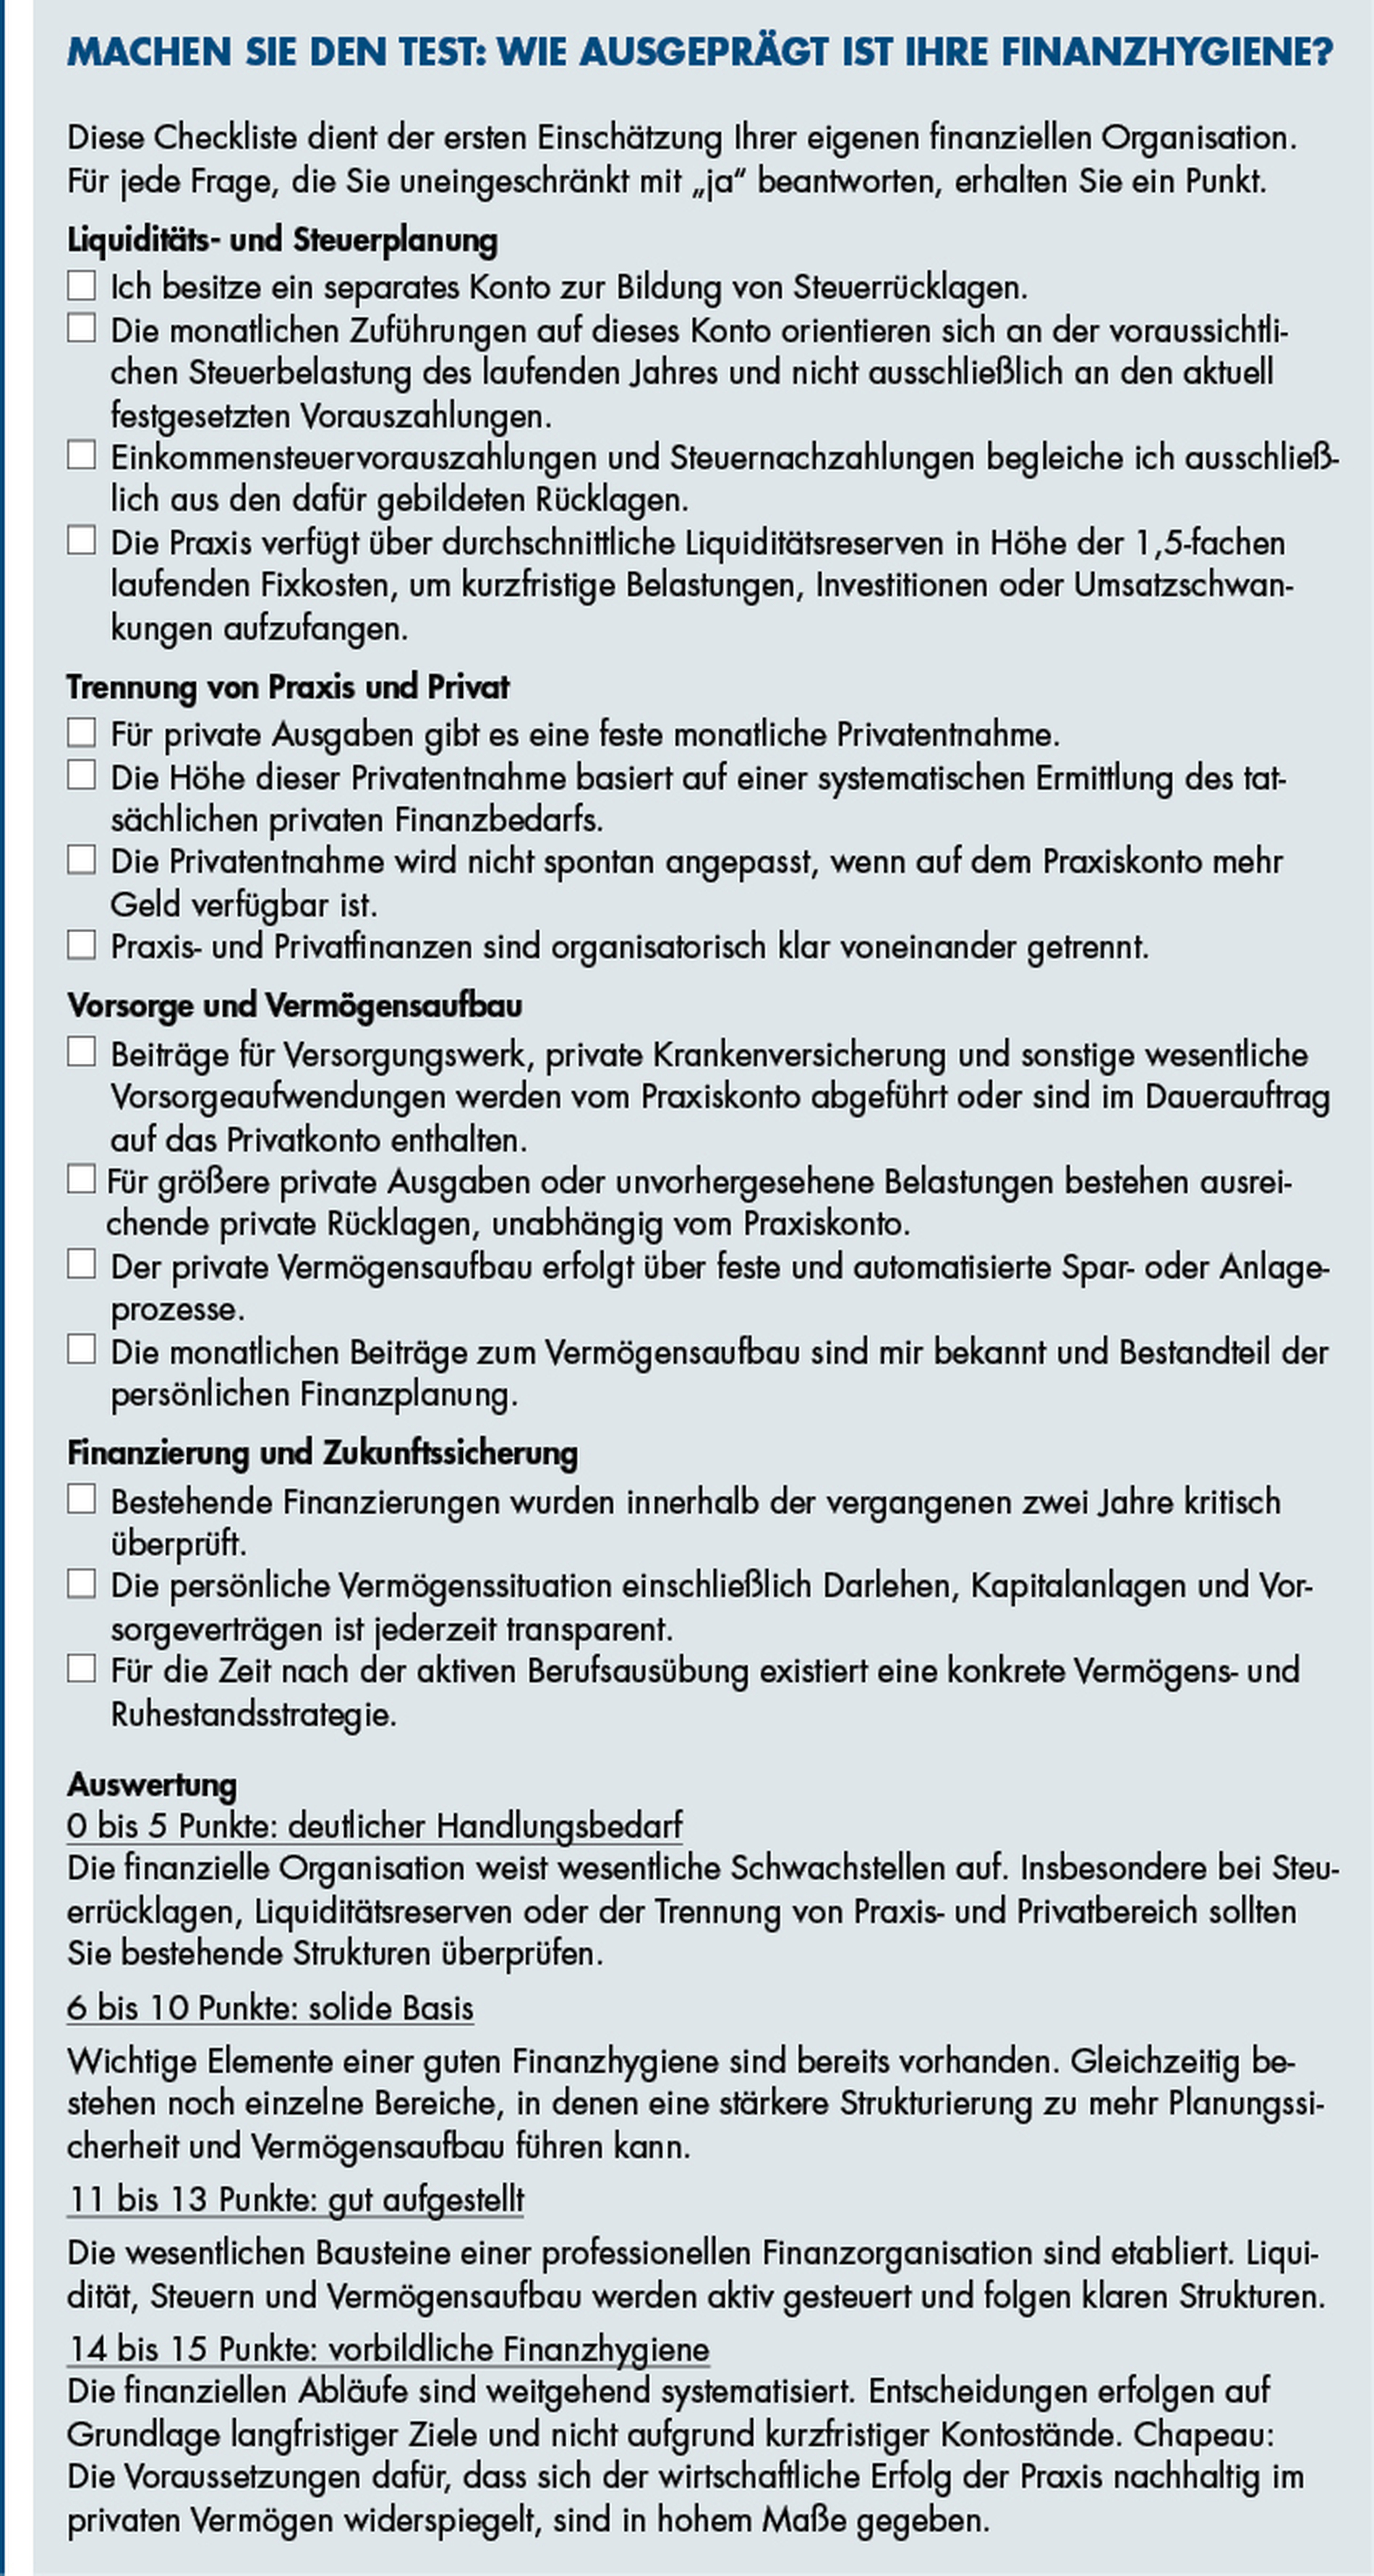
Eine nachhaltige Finanzhygiene verfolgt deshalb einen anderen Ansatz. Ziel ist, die wesentlichen finanziellen Entscheidungen möglichst frühzeitig zu treffen und anschließend durch feste Strukturen und automatisierte Prozesse umzusetzen. Dabei geht es ausdrücklich nicht darum, jeden Euro zu kontrollieren oder die finanzielle Flexibilität einzuschränken. Vielmehr soll sichergestellt werden, dass alle relevanten Verpflichtungen berücksichtigt werden, bevor Mittel für Konsum oder spontane Ausgaben zur Verfügung stehen.
Bevor über Vermögensaufbau, Kapitalanlagen oder größere private Investitionen nachgedacht wird, sollten die wesentlichen Bausteine der persönlichen Absicherung dauerhaft stehen. Hierzu zählen insbesondere die Beiträge zum Versorgungswerk, die private Krankenversicherung, eventuell eine Berufsunfähigkeitsversicherung sowie gegebenenfalls Risikolebensversicherungen oder bestehende kapitalbildende Vorsorgeverträge.
In vielen Praxen hat es sich bewährt, diese Zahlungen unmittelbar aus den laufenden Praxiseinnahmen vom Praxiskonto zu bedienen. Dadurch wird verhindert, dass langfristige Vorsorgeentscheidungen mit kurzfristigen Konsumwünschen konkurrieren. Gleichzeitig besteht Transparenz darüber, welche finanziellen Verpflichtungen bereits dauerhaft berücksichtigt sind.
Das Steuerkonto ist vielleicht der wichtigste Baustein
Kaum ein Thema sorgt bei Praxisinhabern für mehr Unmut als unerwartete Steuernachzahlungen. Dabei liegt das eigentliche Problem meist nicht in der Höhe der Steuer, sondern in der fehlenden Vorbereitung auf deren Fälligkeit.
Häufig orientieren sich Praxisinhaber ausschließlich an den aktuell festgesetzten Einkommensteuervorauszahlungen. Dieses Vorgehen birgt erhebliche Risiken. Die Vorauszahlungen basieren regelmäßig auf den Ergebnissen vergangener Jahre und bilden die aktuelle wirtschaftliche Entwicklung nur zeitverzögert ab. Steigen die Gewinne zum Beispiel durch wegfallende Abschreibungen, erhöht sich die tatsächliche Steuerbelastung schneller als die laufenden Vorauszahlungen. Aus diesem Grund empfiehlt es sich, ein separates Steuerkonto einzurichten, auf das monatlich jene Beträge überwiesen werden, die voraussichtlich zur Begleichung der tatsächlichen Steuerbelastung des laufenden Jahres erforderlich sein werden.
Ein vereinfachtes Beispiel verdeutlicht das Prinzip: Beträgt die voraussichtliche Einkommensteuerbelastung eines Jahres 120.000 Euro, sollten monatlich 10.000 Euro auf das Steuerkonto überwiesen werden. Nach Ablauf des ersten Quartals befinden sich somit 30.000 Euro auf diesem Konto. Zieht das Finanzamt zu diesem Zeitpunkt lediglich 18.000 Euro Einkommensteuervorauszahlung ein, verbleiben weitere 12.000 Euro auf dem Steuerkonto.
Genau dieser Effekt ist gewünscht. Die Rücklagen orientieren sich nicht an den aktuellen Vorauszahlungen, sondern an der tatsächlich zu erwartenden Steuer. Im Laufe des Jahres entsteht dadurch kontinuierlich ein Puffer, aus dem spätere Nachzahlungen problemlos beglichen werden können. Der Einkommensteuerbescheid verliert dadurch seinen Charakter als finanzielle Überraschung und wird zu einem gewöhnlichen Zahlungsvorgang.
Neben der Bildung von Steuerrücklagen gehört auch der Aufbau einer ausreichenden Liquiditätsreserve zu den zentralen Elementen einer guten Finanzhygiene. Dabei geht es weniger um Renditeüberlegungen als vielmehr um die Sicherstellung unternehmerischer Handlungsfähigkeit. Jede Praxis ist potenziell mit unerwarteten Ereignissen konfrontiert. Investitionen können kurzfristig erforderlich werden, Zahlungseingänge sich verzögern, wirtschaftliche Rahmenbedingungen sich verändern.
Als Orientierung hat sich in vielen Fällen eine Liquiditätsreserve in Höhe von mindestens anderthalb Monatsfixkosten bewährt. Dazu zählen Personalkosten, Mieten, Versicherungen, Leasingraten und Darlehensverpflichtungen. Wer über entsprechende Reserven verfügt, erhöht nicht nur seine finanzielle Sicherheit, sondern gewinnt auch unternehmerische Freiheit.
Die Privatentnahme als ein unternehmerisches Gehalt
Ein weiterer zentraler Baustein einer nachhaltigen Finanzhygiene ist die Definition einer festen Privatentnahme. In vielen inhabergeführten Zahnarztpraxen lässt sich beobachten, dass private Ausgaben unmittelbar aus dem laufenden Praxiskonto finanziert werden. Die Höhe der Entnahmen orientiert sich dabei meist weniger am tatsächlichen privaten Finanzbedarf als am aktuell verfügbaren Kontostand. Aus betriebswirtschaftlicher Sicht ist dieses Vorgehen problematisch, da dadurch die notwendige Trennung zwischen Unternehmens- und Privatsphäre zunehmend verwischt. Gleichzeitig erschwert es eine verlässliche Liquiditätsplanung sowohl auf betrieblicher als auch auf privater Ebene.
Sinnvoller ist, die Privatentnahme als Äquivalent zum Nettogehalt eines angestellten Arbeitnehmers zu verstehen. Ausgangspunkt sollte daher eine systematische Ermittlung des tatsächlichen privaten Finanzbedarfs sein. Neben den laufenden Lebenshaltungskosten sollte man hier Aufwendungen für Wohnen, Familie, Freizeit, Urlaub sowie bestehende private Versicherungsaufwendungen berücksichtigen.
Wichtig ist, dass auch bereits bestehende Spar- und Vermögensbildungsmaßnahmen in diese Betrachtung einbezogen werden. Erfolgt beispielsweise der Vermögensaufbau über einen festen ETF-Sparplan oder andere regelmäßige Kapitalanlagen, sollten diese Beträge bereits bei der Ermittlung der notwendigen Privatentnahme berücksichtigt werden. Auf Basis dieser Analyse kann anschließend eine feste monatliche Privatentnahme definiert werden, die unabhängig von kurzfristigen Schwankungen des Praxiskontos Bestand hat. Dadurch entsteht sowohl auf betrieblicher als auch auf privater Ebene eine deutlich höhere Planungssicherheit.
Zur Finanzhygiene gehört schließlich auch die regelmäßige Überprüfung bestehender Finanzierungsstrukturen. Viele Praxisinhaber verfügen neben Praxisdarlehen über Immobilienfinanzierungen, Leasingverträge oder ältere Finanzierungsmodelle mit kapitalbildenden Versicherungen. Nicht jede Finanzierungsstruktur, die vor 10 oder 15 Jahren sinnvoll erschien, erfüllt auch heute noch die Anforderungen an eine moderne Vermögens- und Liquiditätsplanung. Veränderungen der Zinssituation, geänderte Lebensziele oder ein fortgeschrittener Vermögensaufbau können Anlass sein, bestehende Konzepte kritisch zu hinterfragen. Dabei geht es nicht zwingend um eine vollständige Neuausrichtung. Oftmals reichen bereits kleinere Anpassungen, um Liquidität freizusetzen oder Risiken zu reduzieren.
Fazit
Finanzielle Stabilität entsteht nur selten zufällig. Sie ist vielmehr das Ergebnis klarer Strukturen, konsequenter Prozesse und einer langfristigen Planung. Die betriebswirtschaftliche Auswertung liefert wichtige Informationen über die wirtschaftliche Leistungsfähigkeit einer Zahnarztpraxis. Ob dieser wirtschaftliche Erfolg jedoch tatsächlich zu Vermögensaufbau, finanzieller Sicherheit und langfristiger Unabhängigkeit führt, hängt maßgeblich von der persönlichen Finanzorganisation durch den Praxisinhaber ab.
Wer Vorsorgeaufwendungen systematisch berücksichtigt, Steuerrücklagen konsequent aufbaut, Liquiditätsreserven vorhält, Privatentnahmen strukturiert plant und den Vermögensaufbau automatisiert, schafft die Voraussetzungen dafür, dass wirtschaftlicher Erfolg nicht nur in der BWA sichtbar wird, sondern sich langfristig auch im privaten Vermögen widerspiegelt. Genau darin liegt der eigentliche Zweck einer guten Finanzhygiene.
Marcel Nehlsen
Fachberater für das Gesundheitswesen
Kanzlei Laufenberg Michels und Partner, Köln
Bernhard Fuchs
Steuerberater
Zahnärzteberatung