Wie attraktiv ist das Altersvorsorgedepot für Zahnärzte?

Bei der Frage, ob sich das Altersvorsorgedepot (AVD) lohnt, hilft der Vergleich mit einem normalen ETF-Sparplan, der nicht vom Staat gefördert wird. Dabei zeigt vor allem die Besteuerung während der Anspar- und der Auszahlungsphase, ob man die Altersabsicherung tatsächlich aufbessern kann.
Anders als bei der klassischen Riester-Rente sind auch Pflichtmitglieder berufsständischer Versorgungswerke wie Ärzte und Zahnärzte – egal, ob angestellt oder selbstständig – förderberechtigt. Auch Ehe- oder Lebenspartner ohne eigenes Einkommen können davon profitieren. „Voraussetzung ist, dass der erwerbstätige Partner in ein AVD einzahlt“, erläutert Seidenstücker, unabhängiger Versicherungsberater aus Bonn und seit 20 Jahren Geschäftsführer der Versicherungsstelle für Zahnärzte GmbH. Wichtig sei, dass das Produkt zertifiziert ist und somit den Fördervorgaben entspricht.
Grundsätzlich unterscheidet man zwischen einem selbstverwalteten Depot und einem Standarddepot. Beim selbstverwalteten Depot hat man (abgesehen von Einzelaktien, gehebelten ETFs und Kryptowährungen) die freie Wahl aus ETF- und Fonds. Beim Standarddepot legt der Anbieter die Auswahl fest und investiert in zwei unterschiedliche ETFs – in einen risikoarmen (sichere Staatsanleihen) und in einen risikobehafteten (Aktien aus dem weltweiten Markt).
Beide Optionen werden vom Staat durch Zulagen, Steuererleichterungen und die ausbleibende Kapitalertragssteuer gefördert. „Diese Zulagen werden direkt dem Altersvorsorgedepot gutgeschrieben und erhöhen somit das Kapital, das für den langfristigen Vermögensaufbau zur Verfügung steht“, erklärt Seidenstücker.
Das Kapital wächst von Anfang an ...
„Das Altersvorsorgedepot kann entweder als Versicherungsvertrag, als Investmentdepot oder als Bausparvertrag umgesetzt werden“, führt Seidenstücker aus. „Anders als bei klassischen Riester-Verträgen entfällt der Zwang zu einer 100-prozentigen Beitragsgarantie. Dadurch sollen die langfristigen Ertragschancen der Kapitalmärkte stärker genutzt werden können.“
Somit wächst das Vorsorgekapital von Beginn an mit. Denn: „Wenn auch die Förderbeträge wieder am Kapitalmarkt angelegt werden, können sie über die Jahre ebenfalls zur Wertsteigerung des Depots beitragen. Dadurch profitieren Anleger nicht nur von ihren eigenen Einzahlungen, sondern auch von den zusätzlichen staatlichen Zuschüssen und deren möglicher Wertentwicklung über die gesamte Ansparphase hinweg.“
... ist allerdings bis zum Ruhestand gebunden
Wie bei anderen staatlich geförderten Altersvorsorgeformen ist das Geld bis zum Rentenbeginn gebunden. „Der Vertrag sollte daher mindestens bis zum 65. Lebensjahr laufen“, betont Seidenstücker. „Eine vorzeitige Kündigung oder Entnahme des angesparten Vermögens ist zwar möglich, führt jedoch zum Verlust der staatlichen Förderung. In diesem Fall müssen die erhaltenen Zulagen und Steuervorteile an den Staat zurückgezahlt werden." Dadurch kann der tatsächlich ausgezahlte Betrag deutlich geringer ausfallen als der Depotwert vor der Kündigung. Die volle Wirkung der staatlichen Förderung entfaltet sich in der Regel erst über viele Jahre bis zum Rentenbeginn.
Dabei ist die Förderung des AVD viel einfacher und transparenter als bei der Riester-Rente. Staatliche Zulagen werden direkt an die Höhe der eigenen Beiträge gekoppelt. „Auf komplizierte Berechnungen und einkommensabhängige Mindesteigenbeiträge wird künftig verzichtet“, sagt der Experte. Voraussetzung ist nur ein jährlicher Sockelbeitrag von 120 Euro, also 10 Euro monatlich.
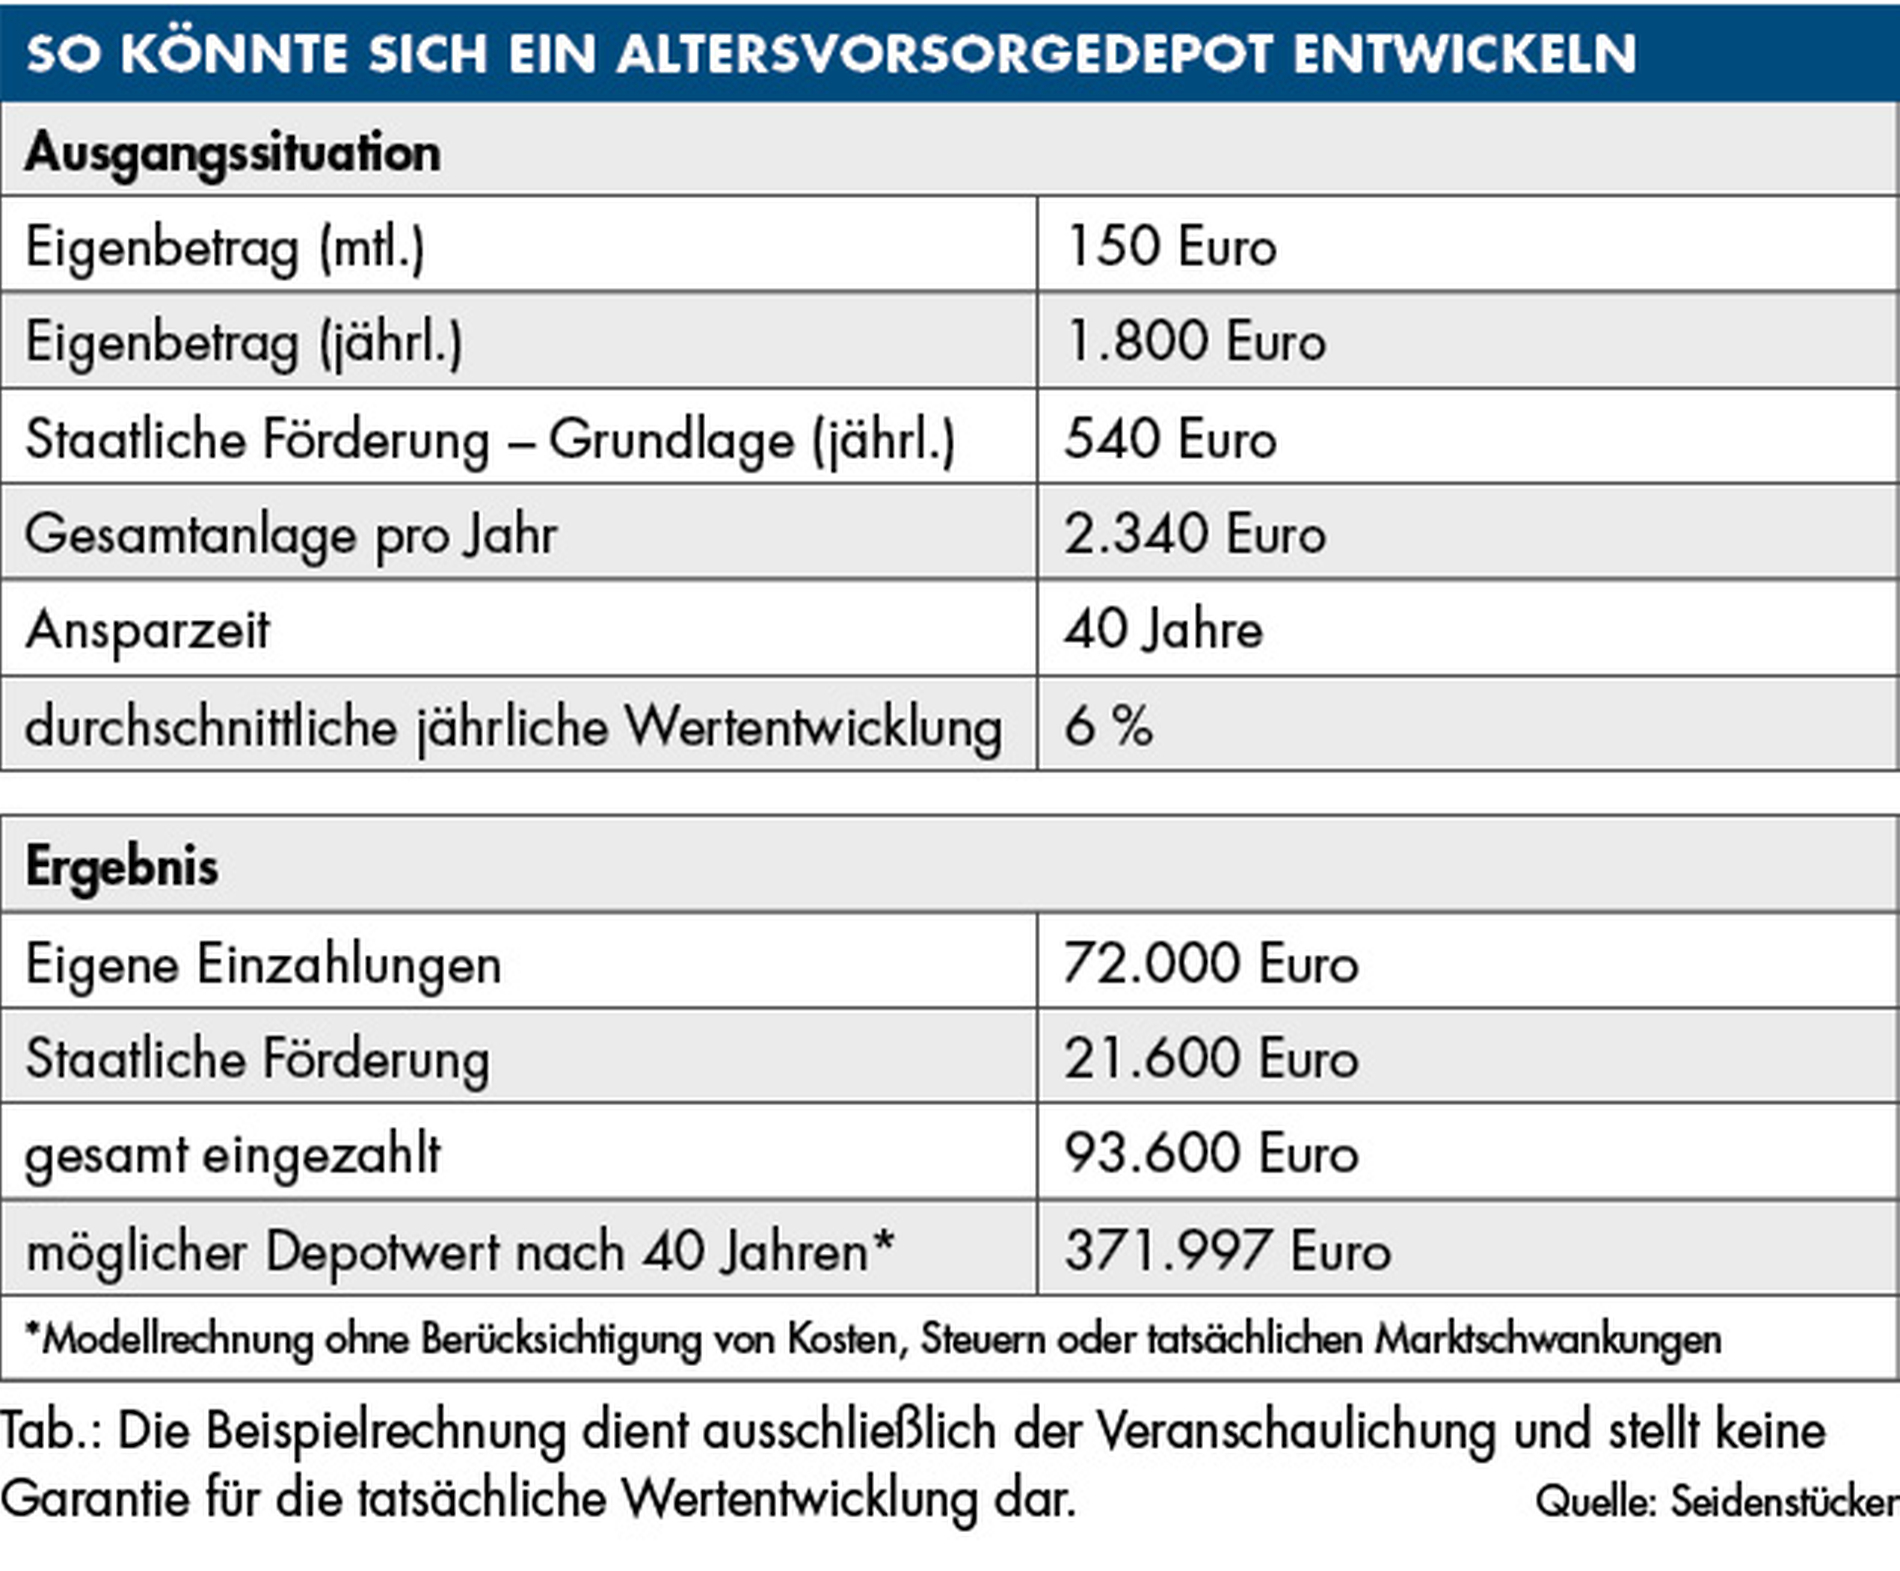
Die ersten 360 Euro Eigenbeitrag pro Jahr werden mit 50 Prozent gefördert. Das ist besonders attraktiv. Seidenstücker: „Wer beispielsweise 360 Euro einzahlt, erhält zusätzlich 180 Euro vom Staat. Für darüberhinausgehende Einzahlungen bis zum jährlichen Höchstbeitrag von 1.800 Euro beträgt die Förderung 25 Prozent. Wer den maximalen Eigenbeitrag von 1.800 Euro pro Jahr ausschöpft, erhält insgesamt 540 Euro staatliche Förderung (siehe Tabelle). „Das wäre eine hier eine Gesamt-Förderquote von 30 Prozent des Eigenbeitrags alleine durch die Grundzulage: Aus 1.800 Euro eigener Sparleistung werden durch die staatliche Unterstützung 2.340 Euro, die für die Altersvorsorge investiert werden.“
Familien profitieren zusätzlich von einer Kinderförderung. Für jedes Kind wird eine jährliche Zulage von 300 Euro gewährt. Um die volle Kinderzulage zu erhalten, genügt ein eigener Sparbeitrag von 25 Euro monatlich beziehungsweise 300 Euro pro Jahr. Auch Berufseinsteiger profitieren: Wer sein Altersvorsorgedepot vor Vollendung des 25. Lebensjahrs eröffnet, erhält einen einmaligen Bonus von 200 Euro. Dieser Bonus wird direkt dem Vertrag oder Depot gutgeschrieben.
Vorteile mit der Günstigerprüfung
Darüber hinaus kann man bei der Steuererklärung Sonderausgaben von bis zu 1.800 Euro plus der erhaltenen Zulagen abziehen. „Im Rahmen der sogenannten Günstigerprüfung prüft das Finanzamt automatisch, ob die erhaltenen Zulagen oder der steuerliche Vorteil für einen günstiger sind. Dabei werden die bereits gutgeschriebenen Zulagen mit der möglichen Steuerersparnis verglichen“, berichtet Seidenstücker.
„Sind die Zulagen für den Depotinhaber vorteilhafter, bleibt es bei den bereits gutgeschriebenen Förderbeträgen. Ergibt die Prüfung allerdings einen höheren steuerlichen Vorteil, erhält man die Differenz über den Steuerbescheid zurück. Dadurch profitiert man automatisch von der jeweils günstigsten Förderung.“ Eine Steuererklärung ist für den Erhalt der Zulagen grundsätzlich nicht erforderlich, kann sich aber lohnen, da nur so geprüft werden kann, ob einem zusätzlich ein steuerlicher Vorteil zusteht.
Dabei orientiert sich das AVD am Prinzip der nachgelagerten Besteuerung: Während der Ansparphase profitieren Sparer von staatlichen Zulagen und möglichen Steuervorteilen. Zudem bleiben Kapitalerträge steuerfrei. Auch ein Wechsel eines ETFs oder Fonds ist völlig steuerfrei. „Dadurch entsteht ein sogenannter Steuerstundungseffekt: Geld, das während der Ansparphase nicht für Steuern aufgewendet werden muss, bleibt vollständig investiert und kann über viele Jahre zusätzliche Erträge erwirtschaften“, verdeutlicht der Experte.
„Die Besteuerung erfolgt erst während der Auszahlungsphase im Ruhestand – mit dem persönlichen Einkommensteuersatz. Da das zu versteuernde Einkommen dann häufig niedriger ist als während der aktiven Berufsjahre, fällt die steuerliche Belastung in vielen Fällen geringer aus“, sagt Seidenstücker.
Der Verrentungszwang entfällt
Mit Beginn der Auszahlphase gibt es verschiedene Möglichkeiten: „Gegenüber der Riester-Rente bringt die neue Förderung dabei einen entscheidenden Vorteil – der bisherige Verrentungszwang entfällt. Man kann zwischen einem Auszahlplan bis mindestens zum 85. Lebensjahr und einer lebenslangen Rentenzahlung wählen. Der Wechsel in die Auszahlphase ist grundsätzlich zwischen dem 65. und dem 70. Lebensjahr möglich, unter bestimmten Voraussetzungen auch früher.“
AVD-Beispielrechnung
Eine 30-jährige Zahnärztin investiert 150 Euro monatlich in ein AVD. Es wird in einen weltweit anlegenden Aktien-ETF investiert, die durchschnittliche Wertentwicklung liegt bei 6 Prozent. Die Grundzulage beträgt 540 Euro jährlich plus 442,80 Euro Steuervorteil. Die Gesamtförderung beläuft sich auf 982,80 Euro. Im Alter 67 kann sich die Zahnärztin über eine zusätzliche Rente von 2.366 Euro monatlich freuen.
Berechnungen dieser Art können Sie auf www.altersvorsorgedepot.de anstellen.
Zu Beginn kann man bis zu 30 Prozent des angesparten Vermögens als Einmalbetrag entnehmen. Aber Achtung: Mehr führt zum Steuerschock! „Welche Auszahlungsform am besten zu einem passt, hängt von den persönlichen Zielen, der finanziellen Situation, der Gesundheit und dem Wunsch nach Flexibilität oder lebenslanger Planungssicherheit ab“, stellt Seidenstücker klar.
Fazit
Beim Altersvorsorgedepot kann man zugunsten höherer Renditechancen auf eine verpflichtende Beitragsgarantie verzichten, wodurch Kapital verstärkt in breit gestreute Aktienfonds und ETFs investiert werden kann. Eine Beitragsgarantie in Höhe von 80 Prozent oder 100 Prozent wird durch Rentenversicherer angeboten. Interessant ist vor allem die monatliche Auszahlung am Ende in der Ausschüttungsphase. Verglichen mit dem normalen Depot ergibt sich beim AVD in den meisten Fällen eine leicht höhere Auszahlung.
Je höher das Einkommen, desto höher ist später die Ausschüttung, weil mehr von der Steuer abgesetzt werden kann. Die Auszahlungen aus dem Depot sind mit dem im Alter in der Regel niedrigeren Steuersatz zu versteuern. „Für angestellte und selbstständige Zahnärzte dient das Depot als chancenorientierte Ergänzung zum Zahnärztlichen Versorgungswerk, wobei der langfristige Anlagehorizont kurzfristige Kursschwankungen ausgleicht“, resümiert Seidenstücker.
Die Vorteile des AVD
Einzahlungen und Kapitalerträge (Zinsen, Dividenden, Kursgewinne) bleiben in der Ansparphase steuerfrei (Steuerstundungseffekt).
Das nicht versteuerte Kapital bleibt vollständig investiert und erwirtschaftet zusätzliche Erträge.
Die Auszahlungen werden erst im Alter mit dem dann meist niedrigeren persönlichen Einkommensteuersatz versteuert.
„Zum heutigen Zeitpunkt ist der Anbietermarkt noch stark in Bewegung. Daher kann man auch erst einmal die Entwicklungen beobachten, um ein günstiges Angebot zu finden, anstatt überstürzt zu handeln“, rät Seidenstücker abschließend.