Gut abgesichert beim Karrierestart


Im Studium
Die Berufsunfähigkeitsversicherung
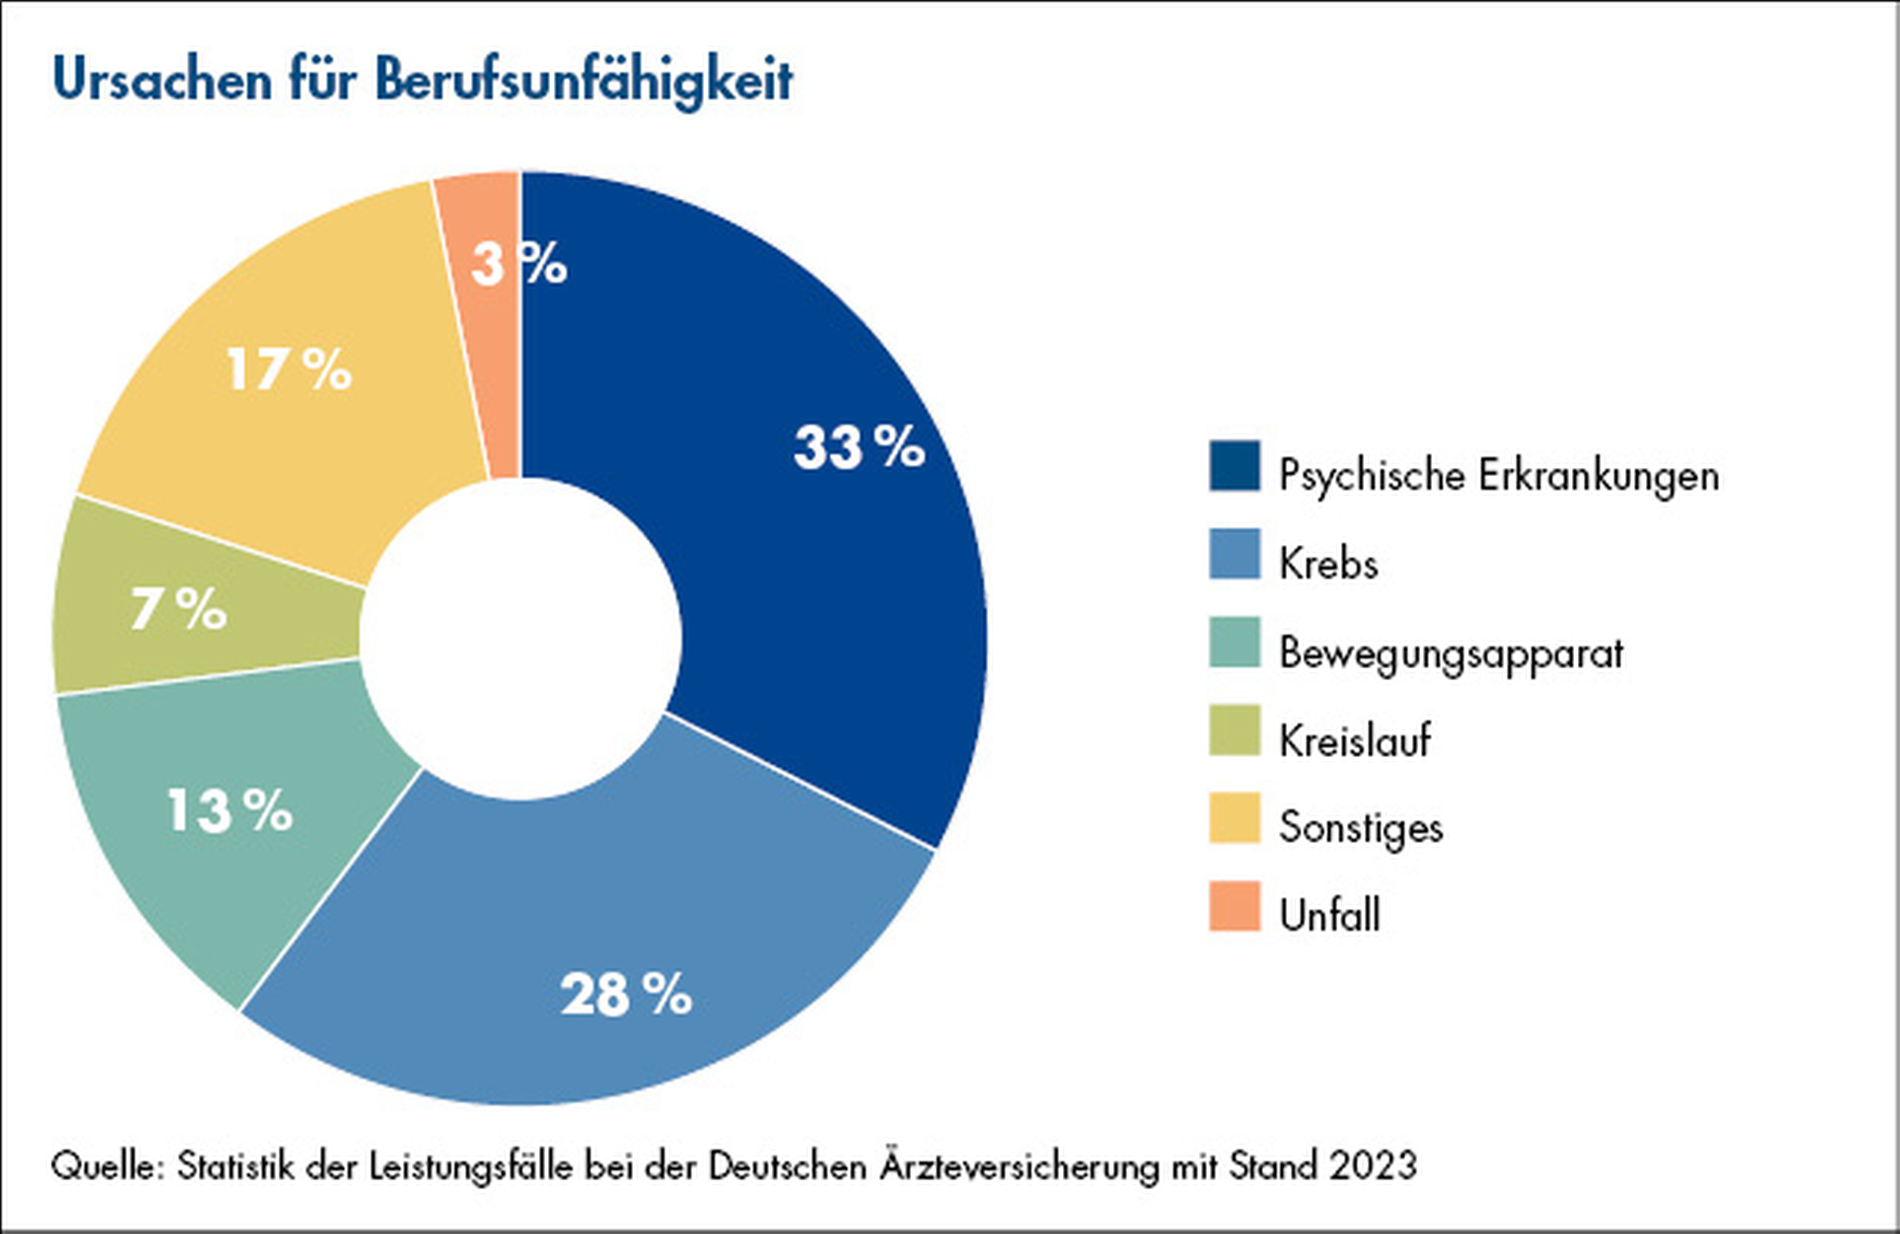
Wenn man aus gesundheitlichen Gründen nicht mehr in der Lage ist, seiner Arbeit nachzugehen, verändert sich das Leben radikal – finanziell kann das ein Desaster sein. Deshalb rät Mareike Pullmann, Expertin für Berufsunfähigkeit, bereits mit Studienstart zum Abschluss einer Berufsunfähigkeitsversicherung, kurz BU. Die Beiträge sind in frühen Jahren günstiger und der Gesundheitszustand ist in der Regel besser. Junge Studierende haben selten Vorerkrankungen, weshalb Risikozuschläge, Leistungsausschlussklauseln oder Ablehnungen nicht greifen. „Spezielle Studententarife haben zum Teil auch sehr günstige Startbeiträge – und das bei vollem Versicherungsschutz. So ist die Finanzierbarkeit auch während der Ausbildung abgesichert“, sagt Pullmann. Zudem sollten Studierende auf Tarife mit einer guten Nachversicherungsgarantie achten. „Das bedeutet, dass die BU-Absicherung ohne erneute Gesundheitsprüfung bei bestimmten Ereignissen – etwa dem Eintritt in den Job – erhöht werden kann.“
„Die Studienjahre sind ein gutes Eintrittsalter. Die monatlichen Beiträge bleiben über die gesamte Laufzeit deutlich niedriger als wenn man erst nach dem Berufseinstieg eine BU abschließt.“
Mareike Pullmann, Produktmanagerin und Expertin für den Bereich BU bei der DÄV
Warum die BU so zentral ist, liegt auf der Hand: „Die Absicherung der Arbeitskraft ist gerade bei Gutverdienern sehr wichtig, da darauf die bisherige und zukünftige Existenz gründet. Die BU des Versorgungswerks zahlt allerdings nur, wenn man zu 100 Prozent berufsunfähig wird. Eine private BU-Absicherung greift schon ab 50 Prozent Berufsunfähigkeit und ist deshalb elementar“, erklärt die Expertin.
Die private Haftpflichtversicherung
Diese Versicherung sollte jeder haben. Sie schützt vor den Kosten bei unabsichtlich verursachten Schäden an Personen und Sachgegenständen im privaten Leben, gleicht berechtigte Forderungen Dritter aus und wehrt unberechtigte Ansprüche ab. „Es lohnt sich, zu prüfen, ob man als Kind über die Haftpflicht der Eltern im sogenannten Familien-Tarif noch mitversichert ist“, rät Feige-Herzfeldt. Mitversichert ist man bis zur Volljährigkeit und darüber hinaus während der ersten Ausbildung oder des ersten Studiums. Der Wohnort spielt in dieser Zeit keine Rolle. Die Mitversicherung endet meist mit dem Ende dieser Erstausbildung.
Ab der Assistenzzeit
Die Berufshaftpflichtversicherung
Sie schützt gegen Schadenersatzforderungen, die aus Sach-, Personen- und Vermögensschäden im Berufsalltag entstehen. Die Berufsordnung für Zahnärzte schreibt sie in § 4 der Musterberufsordnung der Bundeszahnärztekammer (MBO) vor. Zahnärzte müssen gegen alle Haftpflichtansprüche aus ihrer ärztlichen Tätigkeit versichert sein und dies bei der Anmeldung sowie auf Anfrage der Kammer nachweisen, informiert die Bundeszahnärztekammer (BZÄK).
„Für angestellte Zahnärzte ist eine Berufshaftpflichtversicherung damit unverzichtbar“, betont Claudia Feige-Herzfeldt, Expertin für Berufshaftpflichtversicherungen bei der DÄV. Vorwürfe wegen fehlerhafter Aufklärung und die aus Behandlungsfehlern resultierenden Schadensersatzansprüche landen häufig vor Gericht. Kommt es zu einem Schuldspruch, droht ohne Berufshaftpflichtversicherung schnell ein ernstes finanzielles Risiko – bis hin zur Existenzgefährdung.
„Für angestellte Zahnärzte ist eine Berufshaftpflichtversicherung unverzichtbar – nicht nur aus Verantwortung gegenüber den Patienten, sondern auch aus rechtlicher Pflicht.“
Claudia Feige-Herzfeldt, Expertin für Berufshaftpflichtversicherungen bei der DÄV
Hinweis: Die DÄV bietet in Kooperation mit der BZÄK den speziellen Berufshaftpflicht-Tarif DentProtect für Zahnärzte an. Kammermitglieder erhalten Sonderkonditionen von bis zu 15 Prozent Beitragsrabatt, eine garantierte Aufnahme auch nach Vorschäden sowie den Verzicht auf das Kündigungsrecht im Schadensfall.
Die private Krankenversicherung (PKV)
Wann lohnt der Einstieg in die private Krankenversicherung (PKV)? Die Experten und Expertinnen sind sich einig: So früh wie möglich. Zwar ist der Zeitpunkt für den Abschluss einer privaten Krankenvollversicherung erst gegeben, wenn Versicherungsfreiheit in der gesetzlichen Krankenversicherung (GKV) vorliegt. Für Studierende eignet sich aber der Optionstarif, um sich den aktuellen Gesundheitszustand so früh wie möglich zu sichern. „Ändert sich die Lebenssituation, kann eine private Krankenvoll- oder Zusatzversicherung ohne erneute Gesundheitsprüfung unter bestimmten Bedingungen abgeschlossen werden. Das wäre der Vorteil“, sagt Experte Andreas Wurtinger.
„Der Einstieg in die PKV sollte so früh wie möglich erfolgen. Für Studierende eignet sich ein Optionstarif. So kann man sich den aktuellen Gesundheitszustand so früh wie möglich sichern und eine erneute Gesundheitsprüfung in späteren Jahren entfällt meist.“
Andreas Wurtinger, beratender Experte für die PKV
Zahnmedizinstudierende können sich zu Beginn des Studiums, mit Wegfall der Familienversicherung (in der Regel mit Vollendung des 25. Lebensjahres) sowie mit Vollendung des 30. Lebensjahres für die private Krankenvollversicherung entscheiden. „Mit Optionstarif entfällt eine erneute Gesundheitsprüfung und damit auch die Gefahr von Risikozuschlägen, Ausschlüssen oder gar einer Ablehnung“, sagt der beratende Experte für die PKV.
Sinnvolle GKV-Zusatzversicherungen
Das Krankentagegeld: Das GKV-Krankengeld berücksichtigt das Einkommen nur bis zur Beitragsbemessungsgrenze von 5.812,50 Euro im Monat und es wird auch nur in Höhe von maximal 70 Prozent des Bruttogehalts oder 90 Prozent des Nettogehalts gezahlt. Wer ein privates Krankentagegeld abschließt, schließt diese Lücke im Schadensfall, erklärt Wurtinger.
Die Krankenzusatzversicherung: Die gesetzliche Krankenversicherung übernimmt im Krankenhaus zwar die medizinische Grundversorgung, jedoch ohne Wahlleistungen, wie ein Einbettzimmer oder die Behandlung durch den Chefarzt. Eine Krankenzusatzversicherung ergänzt die GKV-Leistungen. Sie schließt Versorgungslücken bei Zahnersatz, im Krankenhaus oder bei ambulanten Extras wie Brillen oder Naturheilverfahren. Die Kosten variieren je nach Alter und Leistung.
Die Pflegezusatzversicherung: Die private Vorsorge hilft dabei, den Eigenanteil bei ambulanter oder stationärer Pflege zu bezahlen. Die gesetzliche Pflegeversicherung deckt im Pflegefall nur einen Bruchteil der tatsächlich entstehenden Kosten. Eine private Pflegezusatzversicherung schließt dieses Gap und schützt vor finanzieller Überlastung im Alter. Auch hier gilt: Je früher der Abschluss, desto günstiger der Beitrag und desto geringer das Risiko von Leistungsausschlüssen aufgrund von Vorerkrankungen.
Die Zahnzusatzversicherung: Ein Implantat kostet oft mehrere Tausend Euro. Die GKV zahlt jedoch nur einen kleinen Festzuschuss – der Eigenanteil liegt häufig über 4.000 Euro je Implantat. Eine Zahnzusatzversicherung reduziert diese Kosten deutlich.
Die private Unfallversicherung: Die private Unfallversicherung gilt – anders als die gesetzliche Unfallversicherung – rund um die Uhr, also im Beruf und in der Freizeit und das weltweit. Bleiben als Folge eines Unfalles dauerhaft gesundheitliche Schäden zurück, wird die sogenannte Invaliditätsleistung fällig. Für Zahnärzte gibt es spezielle Angebote, um wichtige zahnarztspezifische Leistungen und Risiken einzuschließen.
Ab der Gründungsphase
Die Praxisausfallversicherung
Die Praxisausfallversicherung (auch Betriebskostenversicherung) ist für selbstständige Zahnärzte eine der existenziellsten Absicherungen im Fall von Krankheit, Unfall oder Quarantäne. „Da Zahnarztpraxen einen sehr hohen Fixkostenapparat haben, führt ein Ausfall des Behandlers ohne Schutz schnell zur Insolvenz“, erläutert Feige-Herzfeldt.
Die Leistungen umfassen die fortlaufenden Fixkosten der Praxis, wenn der Inhaber (oder ein namentlich genannter Partner) seiner Arbeit nicht nachgehen kann. Das sind zum einen die Personalkosten als Bruttogehälter inklusive Arbeitgeberanteile zur Sozialversicherung sowie Miete oder Pacht für die Praxisräume, deren Nebenkosten, Reinigung und Energiekosten und auch Finanzierungskosten mit laufenden Kreditraten oder Praxisübernahme-Darlehen. Außerdem springt die Versicherung bei Leasingraten, Versicherungsbeiträgen, Wartungsverträgen sowie Beiträgen zu Berufsverbänden und Kammern ein. Und sie deckt die Vertreterkosten eines externen Zahnarztes, der die Patienten weiterbehandelt.
Sachschäden, beispielsweise durch einen Brand in der Praxis, sind jedoch nicht Teil dieser Versicherung. Dafür ist eine separate Praxisunterbrechungsversicherung (Teil der Sach-Inhaltsversicherung) zuständig.
Die Cyber-Versicherung
Sie schützt Zahnarztpraxen vor den finanziellen Folgen von Hackerangriffen, Ransomware (Erpressungssoftware), Datenverlusten und Systemausfällen. Da Zahnärzte hochsensible Patientendaten (Gesundheitsdaten nach DSGVO) verarbeiten und stark digitalisiert sind (digitale Patientenakten, Röntgen, Abrechnung), gehören sie zu den Hauptzielen von Cyberkriminellen.
„Im Schadensfall sollte die Versicherung ein 24/7-Krisenmanagement, sprich Soforthilfe in Form eines IT-Forensikers, spezialisierter Rechtsanwälte und PR-Berater bereitstellen. Der Versicherer zahlt für die Wiederherstellung der IT-Systeme, das Entschlüsseln von Daten und übernimmt den Ertragsausfall, wenn die Praxis tagelang stillsteht und keine Patienten behandelt werden können“, sagt Feige-Herzfeldt.
Die Rechtsschutzversicherung
Eine Rechtsschutzversicherung für Zahnarztpraxen (oft als Firmen- und Berufsrechtsschutz für Mediziner bezeichnet) schützt vor den enormen Kosten rechtlicher Streitigkeiten – wie Anwaltsgebühren und Gerichtskosten, Ausgaben für vom Gericht bestellte medizinische Gutachter und Kosten der Gegenseite. „Da Zahnärzte täglich mit Patienten, Personal, Krankenkassen und Lieferanten interagieren, ist das rechtliche Risiko hier besonders vielschichtig“, betont die Versicherungsexpertin.
Die wichtigsten Leistungsbausteine für Zahnärztinnen und Zahnärzte sind erstens der Berufs-Rechtsschutz, der Streitigkeiten abdeckt, die direkt mit der zahnärztlichen Tätigkeit zu tun haben. Zum Beispiel: Die KZV fordert nach einer Wirtschaftlichkeitsprüfung Honorare zurück, oder private Krankenversicherungen verweigern die Erstattung von GOZ-Positionen. Unverzichtbar ist zweitens der Arbeits-Rechtsschutz, wenn es etwa um Kündigungsschutzklagen, Streitigkeiten wegen Arbeitszeugnissen, Überstunden oder Abmahnungen geht, verdeutlicht Feige-Herzfeldt. Dann gibt es drittens noch den Schadenersatz-Rechtsschutz: Etwa wenn die Praxis geschädigt wird, weil ein Patient mutwillig oder fahrlässig teures Praxiseigentum im Wartezimmer beschädigt.
Der Immobilien-Rechtsschutz greift für die Praxisräume und schützt den Praxisbetreiber in der Rolle des Mieters oder Eigentümers. Ein Beispiel: Der Vermieter erhöht unberechtigt die Miete, verweigert die Reparatur der Heizung oder kündigt den Mietvertrag wegen Eigenbedarfs.
Fazit
Für angehende Zahnärztinnen oder Zahnärzte gibt es Absicherungen, die sind Pflicht, andere sind wichtig, wieder andere einfach klug, damit man später oder im Schadensfall aufgefangen wird. Ein Check-up und auch eine regelmäßige Anpassung bei jedem Karriereschritt sind ratsam und beugen unangenehmen Überraschungen vor, bilanzieren die Expertinnen und Experten.
In der Regel profitieren Versicherte immer von einem frühen Startpunkt bei Versicherungsabschlüssen. Über die spezifischen Modalitäten sollte sich jeder individuell informieren und gegebenenfalls vergleichen. Die BZÄK bietet unter anderem Kooperationsverträge für Zahnärzte für die BU und die Berufshaftpflichtversicherung.